Financiamento de veículo: quais documentos costumam ser solicitados
Veja o que separar para a análise de crédito, como comprovar renda e quais cuidados tomar ao enviar seus dados.
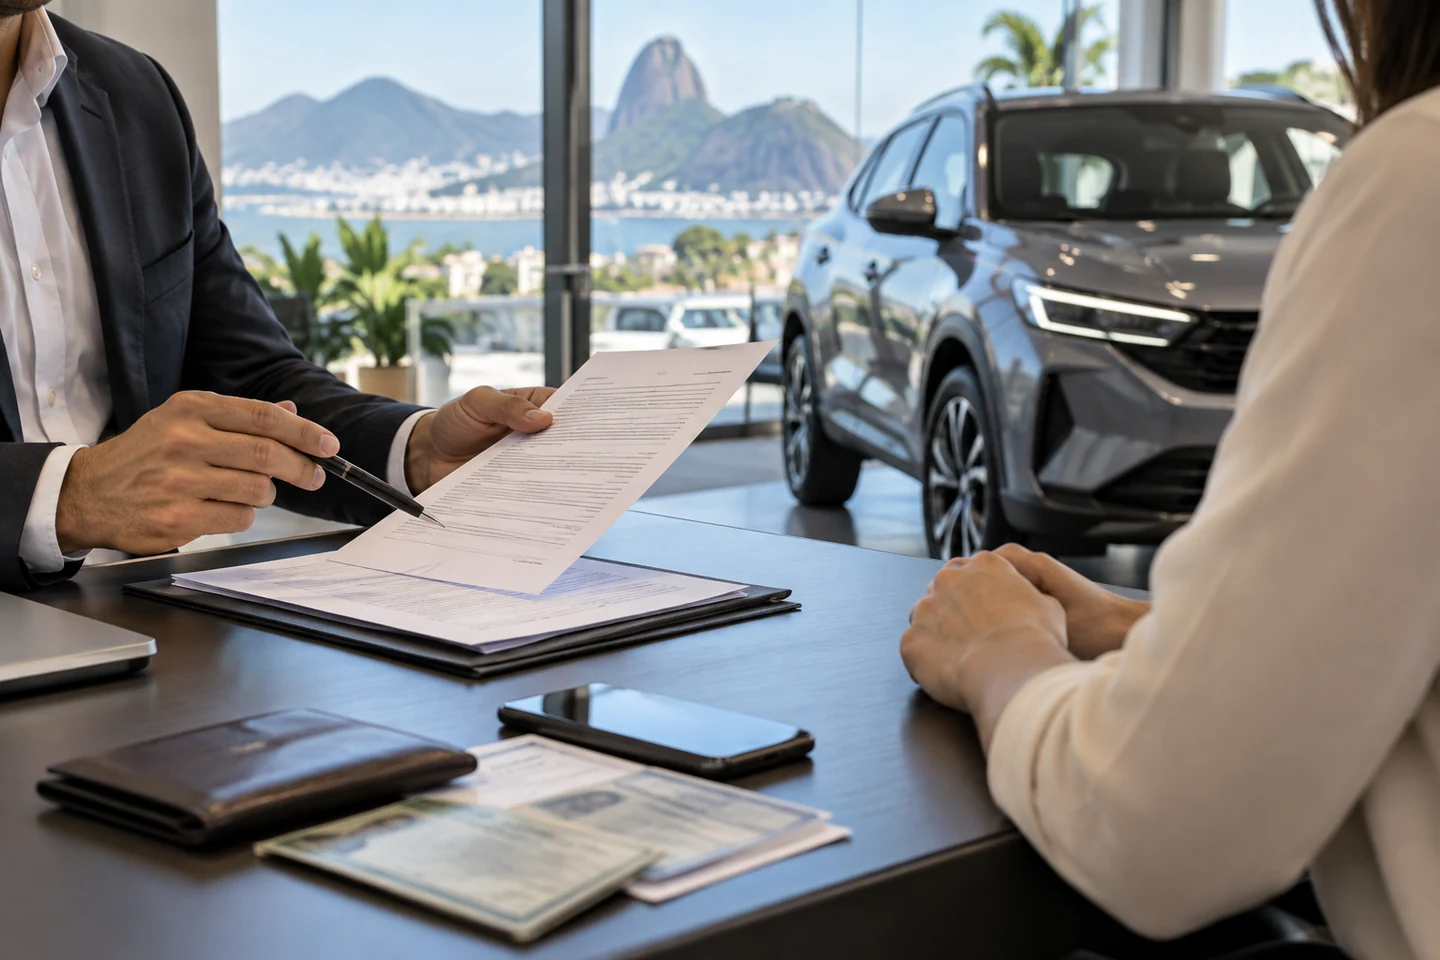
Identificação, comprovantes de renda e de endereço estão entre os documentos mais pedidos. Entenda as diferenças para assalariados, autônomos e empresas.
Resposta rápida
Para financiar um veículo, normalmente são solicitados documento de identificação, CPF, comprovante de endereço e comprovantes de renda. A instituição financeira também precisa dos dados do carro e da negociação. A lista varia conforme o perfil do comprador, o banco e a etapa da proposta; entregar os documentos não garante aprovação.
Separar a documentação antes de escolher o carro ajuda a evitar interrupções na análise de crédito. Isso vale para quem procura um veículo novo, seminovo, usado ou premium: as exigências dependem principalmente da instituição financeira e do perfil cadastral do comprador, não apenas do segmento do automóvel.
Para quem está no Recreio dos Bandeirantes, na Barra da Tijuca, em Jacarepaguá ou em outras regiões do Rio de Janeiro, a preparação é semelhante. O mais importante é apresentar informações atuais, coerentes e verificáveis, sem confundir uma simulação inicial com a contratação definitiva.
Quais documentos pessoais costumam ser pedidos?
Na proposta de pessoa física, a instituição precisa confirmar a identidade do solicitante e validar seus dados cadastrais. A relação abaixo é uma referência prática, mas deve ser conferida com quem fará a análise.
- Documento oficial de identificação com foto, como RG, Carteira de Identidade Nacional ou CNH, conforme os critérios de aceitação da instituição.
- CPF, quando o número não estiver disponível no documento apresentado ou precisar de validação complementar.
- Comprovante de endereço recente, em uma das modalidades aceitas pelo banco.
- Comprovantes de renda compatíveis com a atividade profissional e com o período solicitado.
- Informações de contato, ocupação e estado civil; documentos complementares podem ser pedidos conforme a proposta.
Na contratação digital, também pode haver validação por selfie, biometria ou assinatura eletrônica. Essas etapas devem ocorrer no ambiente indicado pela instituição ou por um parceiro confirmado, nunca em links cuja origem você não consiga verificar.
É obrigatório ter CNH para financiar?
A CNH não é uma exigência legal geral para comprar ou ser proprietário de um veículo. Entretanto, cada instituição pode estabelecer critérios próprios de identificação e contratação. Quem não tem habilitação deve confirmar quais documentos alternativos são aceitos. Ter o financiamento aprovado não autoriza a condução sem habilitação.
Como comprovar renda em cada situação
O objetivo da comprovação de renda é ajudar o banco a avaliar a capacidade de pagamento. Não existe uma lista única válida para todos os financiamentos: podem ser considerados diferentes documentos, períodos e fontes de receita.
Trabalhadores com carteira assinada
Holerites ou contracheques recentes estão entre os comprovantes mais comuns. Extratos bancários, declaração de Imposto de Renda e informações sobre o vínculo de trabalho podem ser solicitados como complemento. Para quem recebe comissões ou parcelas variáveis, o banco pode analisar um período maior para entender a regularidade dos ganhos.
Autônomos e profissionais liberais
Extratos bancários, declaração de Imposto de Renda com recibo de entrega, recibos de serviços, contratos e notas fiscais podem compor a comprovação. A aceitação depende da instituição. Movimentação bancária não equivale automaticamente a renda: transferências entre contas próprias, por exemplo, não representam um novo ganho.
Quando aceita ou solicitada, a Declaração Comprobatória de Percepção de Rendimentos, conhecida como Decore, deve ser emitida por profissional da contabilidade habilitado e ter documentação de suporte. Não se deve contratar a emissão de comprovantes sem lastro apenas para tentar viabilizar o crédito.
MEIs, empresários, aposentados e pensionistas
Para MEIs e empresários que pretendem financiar no CPF, podem ser pedidos extratos, declaração de Imposto de Renda, comprovantes de pró-labore e documentos da atividade. O faturamento da empresa não deve ser tratado automaticamente como renda pessoal. Aposentados e pensionistas podem apresentar comprovantes do benefício e extratos, conforme a orientação recebida.
Confirme o período solicitado
Não há uma quantidade universal de holerites ou meses de extrato. Peça a relação de documentos e o período exigido antes de enviar arquivos. Isso evita retrabalho e compartilhamento desnecessário de dados.
O comprovante de endereço precisa estar no seu nome?
Contas de consumo, como energia, água ou telefonia, são exemplos frequentes, mas a instituição define quais comprovantes aceita e quão recentes devem ser. O endereço informado na proposta deve corresponder à sua situação atual.
Se você mora com familiares, aluga um imóvel ou tem as contas em nome de outra pessoa, informe isso antes do envio. Dependendo da política do banco, pode ser aceita uma combinação de declaração de residência, contrato de locação ou comprovação de vínculo com o titular da conta. Nenhuma dessas alternativas tem aceitação automática.
O que muda no financiamento em nome de empresa?
Quando a contratação é feita no CNPJ, a análise envolve a empresa e seus representantes. Os documentos variam conforme a natureza jurídica e a operação, mas podem incluir:
- Comprovante de inscrição no CNPJ e endereço da empresa.
- Contrato social e alterações ou documento constitutivo correspondente; para MEI, o CCMEI pode integrar a documentação.
- Identificação dos sócios ou representantes e comprovação dos poderes de assinatura.
- Extratos, demonstrativos contábeis ou comprovantes de faturamento, conforme solicitado.
- Documentação de eventuais garantidores, caso a operação os exija.
Aprovar uma proposta para pessoa física não significa que a mesma operação será aprovada no CNPJ. A análise, as condições e os documentos podem ser diferentes.
Quais informações do veículo entram na análise?
Além dos dados do comprador, o banco precisa identificar o bem que será financiado. Em veículos usados e seminovos, isso costuma envolver informações do CRLV-e, placa, Renavam, chassi, modelo e ano. Para veículos novos, dados de identificação e documentação comercial ou fiscal são usados conforme a etapa da operação.
A revenda normalmente fornece os dados comerciais do carro e da negociação, incluindo preço, entrada e valor pretendido para financiamento. A instituição pode verificar restrições e exigir avaliação do veículo. Idade e características do automóvel também podem influenciar a elegibilidade ao crédito.
Documentos de transferência e procedimentos de registro não devem ser confundidos com a documentação de renda. No Rio de Janeiro, confirme as exigências aplicáveis ao caso nos canais oficiais do Detran-RJ. A aprovação do financiamento não substitui a verificação da procedência do carro.
Da simulação à assinatura: o que conferir
- Simulação: informe dados verdadeiros e confira entrada, prazo e valor pretendido. O resultado inicial pode ser apenas uma estimativa.
- Análise de crédito: envie os documentos pelo canal confirmado. O banco pode pedir esclarecimentos ou comprovantes adicionais.
- Proposta final: verifique taxa de juros, Custo Efetivo Total (CET), número de parcelas, total a pagar e eventuais produtos adicionais.
- Contratação: leia o contrato, confira os dados do veículo e guarde uma cópia. Confirme as etapas de liberação do recurso, registro e entrega.
Documentação completa ajuda a análise, mas não elimina a avaliação de risco. Renda, compromissos financeiros existentes, histórico de crédito, entrada e características da operação podem influenciar a decisão. Uma aprovação preliminar também pode depender de validações finais.
Checklist para enviar documentos com segurança
- Envie imagens legíveis, sem cortes e com frente e verso quando solicitado.
- Confira se nome, CPF, endereço e informações profissionais estão corretos.
- Use o formato aceito e não altere o conteúdo dos comprovantes.
- Confirme o destinatário e o canal antes de compartilhar documentos, inclusive por WhatsApp.
- Nunca forneça senha bancária, senha gov.br ou códigos de autenticação a atendentes.
- Desconfie de promessas de aprovação garantida e de pagamentos antecipados para “liberar crédito”.
- Guarde a proposta, o contrato e os comprovantes relacionados à negociação.
Organização facilita a compra, mas não substitui a comparação
O melhor ponto de partida é separar identificação, endereço e renda, depois confirmar as exigências específicas da instituição. Com a documentação organizada, você reduz pendências e ganha clareza para avaliar o financiamento sem decidir apenas pelo valor da parcela.
Prepare sua próxima compra
Está planejando comprar um carro no Rio de Janeiro? Fale com a Motiva Veículos para conhecer as possibilidades de financiamento e confirmar a documentação necessária para encaminhar sua proposta. Compare o CET e as condições antes de contratar; a aprovação depende da instituição financeira.
Dúvidas frequentes
Perguntas frequentes
Da pesquisa ao atendimento no Rio de Janeiro
Consulte a Motiva Car para comprar, vender, trocar, avaliar ou financiar um veículo. O atendimento começa online e pelo WhatsApp, com visitas no local do cliente mediante agendamento.
Continue pesquisando
Mais guias sobre este tema em Financiamento.
Compartilhe este guia